
ঢাকা শহরে বসবাস করে সেলারি ম্যানেজ করা অনেকের জন্যই একটি বড় চ্যালেঞ্জ। Dhaka-এর মতো ব্যস্ত ও ব্যয়বহুল শহরে মাসের শুরুতে হাতে টাকা থাকলেও মাসের শেষে টান পড়ে যায়—এটাই বাস্তবতা। তবে সঠিক পরিকল্পনা ও সচেতনতা থাকলে এই সমস্যার সমাধান সম্ভব। প্রথমেই নিজের আয় ও ব্যয়ের একটি পরিষ্কার ধারণা নিতে হবে।
আপনি মাসে কত টাকা আয় করেন এবং সেই টাকা কোথায় খরচ হচ্ছে তা লিখে রাখলে সহজেই বোঝা যাবে কোন খাতে অপ্রয়োজনীয় খরচ বেশি হচ্ছে।
নিজের আয় ও ব্যয়ের পরিষ্কার হিসাব রাখুন
প্রথম কাজ হচ্ছে—আপনি কত আয় করেন এবং কোথায় খরচ করেন তা জানা।
- একটি খাতা, Excel sheet বা মোবাইল অ্যাপ ব্যবহার করতে পারেন
- মাসের শুরুতেই সব সম্ভাব্য খরচ লিখে ফেলুন
উদাহরণ:
- বাসা ভাড়া
- খাবার
- যাতায়াত
- মোবাইল/ইন্টারনেট
- পরিবারে সহায়তা
- ব্যক্তিগত খরচ
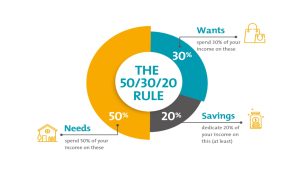
বেতন ব্যবস্থাপনার জন্য একটি কার্যকর পদ্ধতি হলো 50/30/20 Rule, যা ঢাকার প্রেক্ষাপটে কিছুটা পরিবর্তন করে ব্যবহার করা যায়। সাধারণভাবে বলা যায়, আপনার আয়ের প্রায় ৫০-৬০% প্রয়োজনীয় খরচ যেমন বাসা ভাড়া, খাবার ও বিলের জন্য রাখা উচিত।
২০-৩০% ব্যক্তিগত খরচের জন্য এবং অন্তত ২০% সঞ্চয়ের জন্য বরাদ্দ রাখা জরুরি। যদি শুরুতেই ২০% সঞ্চয় সম্ভব না হয়, তাহলে ৫-১০% দিয়ে শুরু করলেও সেটি একটি ভালো অভ্যাস তৈরি করবে।
ঢাকায় সবচেয়ে বড় খরচগুলোর একটি হলো বাসা ভাড়া, যা অনেক সময় আয়ের বড় অংশ নিয়ে নেয়। তাই ভাড়া নিয়ন্ত্রণে রাখা অত্যন্ত গুরুত্বপূর্ণ। সম্ভব হলে রুম শেয়ার করা, অফিসের কাছাকাছি থাকা বা তুলনামূলক কম ভাড়ার এলাকায় বসবাস করার মাধ্যমে এই খরচ কমানো যায়।
একইভাবে খাবারের ক্ষেত্রেও সচেতন হতে হবে। প্রতিদিন বাইরে খাওয়ার বদলে বাসায় রান্না করলে মাসে উল্লেখযোগ্য পরিমাণ টাকা সাশ্রয় করা সম্ভব।
যাতায়াত খরচও ঢাকায় একটি বড় বিষয়। ট্রাফিক জ্যাম এবং পরিবহন খরচ—দুটিই সময় ও অর্থ নষ্ট করে।
তাই পাবলিক ট্রান্সপোর্ট ব্যবহার করা বা Dhaka Metro Rail ব্যবহার করলে সময় ও খরচ দুই-ই কমানো যায়। পাশাপাশি অপ্রয়োজনীয় রিকশা বা রাইড শেয়ার ব্যবহারে নিয়ন্ত্রণ আনা উচিত।
আর্থিক নিরাপত্তার জন্য জরুরি তহবিল তৈরি করা অত্যন্ত প্রয়োজনীয়। হঠাৎ অসুস্থতা, চাকরি হারানো বা পারিবারিক সমস্যার মতো পরিস্থিতিতে এই তহবিল আপনাকে সহায়তা করবে। লক্ষ্য রাখা উচিত কমপক্ষে ৩ থেকে ৬ মাসের খরচ সমপরিমাণ অর্থ জমা রাখা। একই সঙ্গে শুধু সঞ্চয় করলেই হবে না, ভবিষ্যতের জন্য বিনিয়োগ করাও জরুরি। ব্যাংকের ডিপিএস, ফিক্সড ডিপোজিট বা অন্যান্য সঞ্চয় স্কিমের মাধ্যমে ধীরে ধীরে অর্থ বৃদ্ধি করা সম্ভব।
উদাহরণস্বরূপ, BRAC Bank বা Dutch-Bangla Bank-এর মতো ব্যাংকগুলোতে বিভিন্ন সঞ্চয় সুবিধা পাওয়া যায়।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—লাইফস্টাইল ইনফ্লেশন এড়িয়ে চলা। অনেক সময় আয় বাড়লে খরচও বেড়ে যায়, যা দীর্ঘমেয়াদে সঞ্চয়ের পথে বাধা সৃষ্টি করে। তাই আয় বাড়লেও খরচ নিয়ন্ত্রণে রাখা এবং সঞ্চয়ের পরিমাণ বাড়ানো উচিত। মাস শেষে নিজের বাজেট পর্যালোচনা করাও একটি ভালো অভ্যাস, যা আপনাকে পরবর্তী মাসে আরও ভালো পরিকল্পনা করতে সাহায্য করবে।
অতিরিক্ত আয় (Side Income) শুরু করুন
ঢাকায় শুধু একটি আয়ের ওপর নির্ভর করা ঝুঁকিপূর্ণ।
কিছু আইডিয়া:
- ফ্রিল্যান্সিং
- টিউশন
- ব্লগিং/ইউটিউব
- অনলাইন বিজনেস
ঢাকায় একটি নমুনা বাজেট (৩০,০০০ টাকা বেতন)
- খরচের খাত – টাকা (৳)
- বাসা ভাড়া – ১০,০০০
- খাবার – ৬,০০০
- যাতায়াত – ২,০০০
- বিল/ইন্টারনেট – ১,০০০
- ব্যক্তিগত খরচ – ৫,০০০
- সঞ্চয় – ৬,০০০
ঢাকায় বেতন ম্যানেজ করা কঠিন হলেও সঠিক পরিকল্পনা, নিয়মিত সঞ্চয় এবং সচেতন জীবনযাপনের মাধ্যমে এটি সহজ করা সম্ভব। ছোট ছোট পরিবর্তনই একসময় বড় আর্থিক স্থিতিশীলতা এনে দিতে পারে, তাই আজ থেকেই সঠিকভাবে বেতন ব্যবস্থাপনা শুরু করা উচিত।
আজ থেকেই শুরু করুন—কারণ “ভবিষ্যতের নিরাপত্তা আজকের সিদ্ধান্তের ওপর নির্ভর করে।”